De Eerste Kamer heeft het wetsvoorstel Wet digitale algemene vergadering privaatrechtelijke rechtspersonen aangenomen. De wet creëert flexibiliteit door rechtspersonen toe te staan te kiezen voor fysieke, hybride of volledig digitale vergaderingen, mits aan bepaalde voorwaarden is voldaan.
Volledig digitale vergadering mogelijk
De wet maakt het mogelijk voor nv's, bv's, verenigingen, vve's, coöperaties en onderlinge waarborgmaatschappijen om een volledig digitale algemene vergadering te houden. Deze optie bestaat naast de al bestaande fysieke en hybride vergaderingen. De regeling is facultatief. Rechtspersonen kunnen zelf de vergadervorm kiezen.
Aangescherpte voorwaarden voor digitale en hybride vergaderingen
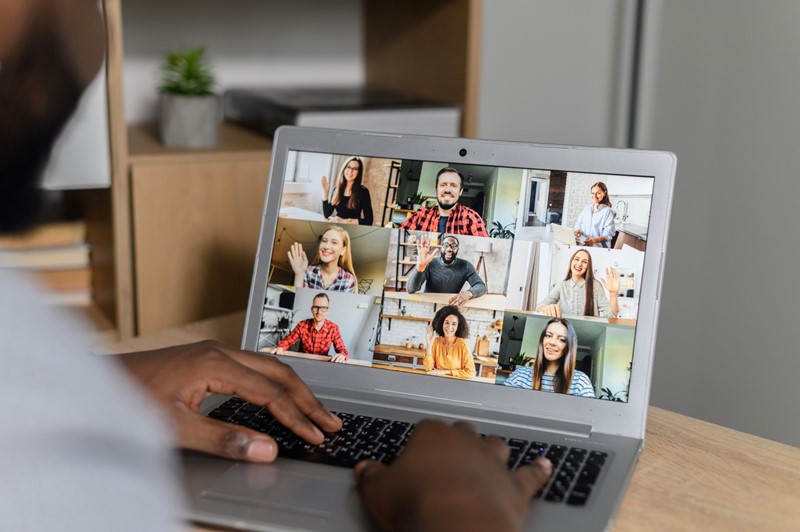
Voor de meeste rechtspersonen (nv's, bv's, coöperaties en onderlinge waarborgmaatschappijen) is een statutenwijziging vereist om digitaal te vergaderen. Verenigingen en vve's kunnen volstaan met een machtiging van de algemene vergadering, om zo kosten voor een statutenwijziging te vermijden. Deelnemers moeten de vergadering rechtstreeks kunnen volgen met beeld en geluid en met beeld en geluid kunnen deelnemen aan de beraadslaging via een tweezijdig audiovisueel communicatiemiddel. Dit is een aanscherping van de huidige regels voor hybride vergaderingen. Identificatie van deelnemers en de mogelijkheid tot rechtstreekse uitoefening van het stemrecht blijven verplicht. De procedure hiervoor moet in de oproeping worden vermeld. Rechtspersonen moeten rekening houden met leden met beperkte digitale vaardigheden en zo nodig praktische ondersteuning bieden.
Vereenvoudigde digitale oproeping
Het instemmingsvereiste voor het elektronisch oproepen van leden of aandeelhouders vervalt. Niet-beursgenoteerde nv's mogen voortaan ook oproepen via een langs elektronische weg openbaar gemaakte aankondiging, bijvoorbeeld op de website, in plaats van via een landelijk dagblad. De oproeping moet informatie bevatten over de procedure voor deelname aan de digitale vergadering en het uitoefenen van het stemrecht.