De Hoge Raad heeft geoordeeld dat buitensportactiviteiten op en rond het strand onder het verlaagd btw-tarief kunnen vallen. Voorwaarde is wel dat er gebruik kan worden gemaakt van een accommodatie met het oog op de voorbereiding voor het beoefenen van de sport en/of de afronding daarvan.
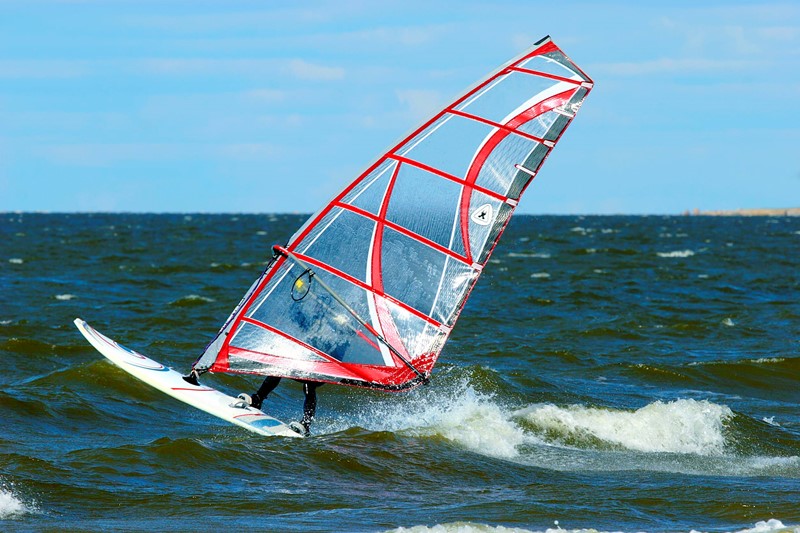
In een drietal zaken waarover de Hoge Raad heeft geoordeeld, vonden de sportactiviteiten plaats op een door de gemeente voor het beoefenen van strandsporten aangewezen openbaar stuk strand. Voor het blokarten, powerkiten, beachvolleybal, beachvoetbal en handboogschieten kunnen de sporters gebruikmaken van een nabijgelegen strandpaviljoen. Hier hebben zij de beschikking over een ontvangstruimte, een opslagruimte en een kleedruimte met douchegelegenheid. Voor de surflessen wordt een voor het omkleden en douchen ingerichte vrachtcontainer op het strand geplaatst, die bij slecht weer ook gebruikt kan worden voor instructies.
De Hoge Raad concludeert dat met de beschikking over het strandpaviljoen en de container aan de voorwaarde is voldaan dat er een accommodatie beschikbaar is voor instructie en omkleden. Het maakt daarbij niet uit dat het sporten plaatsvindt op openbaar terrein.